Verlustaversion (englisch Loss Aversion) beschreibt, dass Menschen einen Verlust stärker empfinden als einen gleich großen Gewinn. 50 Euro zu verlieren tut mehr weh, als 50 Euro zu finden Freude macht. Daniel Kahneman und Amos Tversky haben den Effekt 1979 in ihrer Prospect Theory beschrieben. Die Ursache liegt im Bezugspunkt. Wir bewerten Ergebnisse nicht absolut, sondern als Gewinn oder Verlust gegenüber dem, was wir schon haben oder erwarten.
Kurz gesagt
Wirkung: Ein drohender Verlust bewegt Menschen stärker als ein gleich großer Gewinn.
Hilft: wenn Kunden einen echten Nachteil übersehen, etwa eine fehlende Leistung oder ein Risiko, gegen das sie sich absichern können.
Schadet: wenn der Verlust künstlich wirkt oder Druck macht. In einem unserer Tests sanken die Bestellungen dadurch deutlich.
Woher die Verlustaversion kommt und warum sie wirkt
Kahneman und Tversky legten Versuchspersonen in den 1970er-Jahren Glücksspiele vor und fragten, welche Option sie wählen würden. Die Antworten passten nicht zum Bild vom rationalen Entscheider. Die meisten lehnten zum Beispiel eine Wette ab, bei der sie mit gleicher Wahrscheinlichkeit gleich viel gewinnen wie verlieren konnten. Daraus entstand die Prospect Theory, erschienen 1979 in der Fachzeitschrift Econometrica. Ihre Wertfunktion ist im Verlustbereich deutlich steiler als im Gewinnbereich. Ein Verlust zählt also mehr als ein Gewinn derselben Höhe.
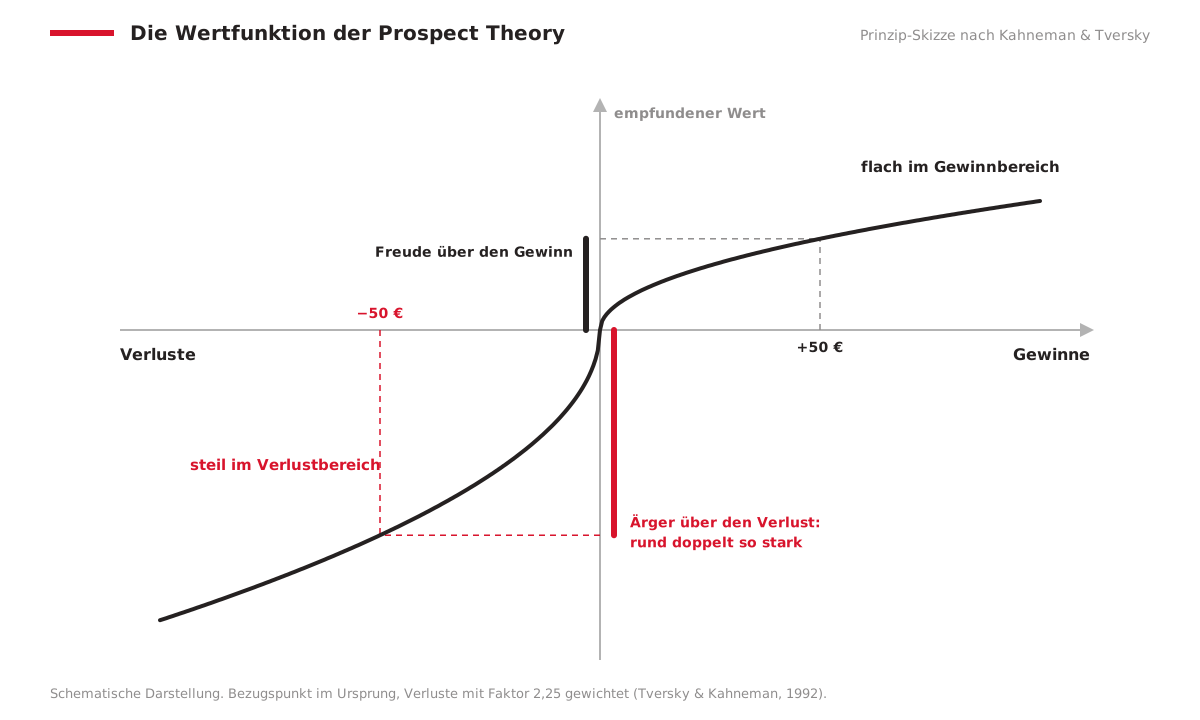
Die Wertfunktion verläuft im Verlustbereich steiler als im Gewinnbereich. Ein Verlust von 50 € wiegt deshalb schwerer als ein Gewinn von 50 €.
1991 zeigten Tversky und Kahneman, dass das auch ohne Risiko gilt. In „Loss Aversion in Riskless Choice“ erklären sie damit, warum Menschen am Bestehenden festhalten. Wer etwas aufgibt, verbucht das als Verlust. Wer etwas bekommt, verbucht es als Gewinn. Nach ihren Daten wiegen Verluste ungefähr doppelt so schwer.
Ein bekannter Beleg ist das Tassen-Experiment von Kahneman, Jack Knetsch und Richard Thaler aus dem Jahr 1990. Studierende bekamen eine Kaffeetasse geschenkt. Wer die Tasse besaß, wollte für den Verkauf rund doppelt so viel Geld, wie die anderen dafür zahlen wollten. Die Tasse war dieselbe. Nur der Bezugspunkt war ein anderer.
Wie groß der Effekt im Schnitt ist, hat eine Metaanalyse von Alexander Brown, Taisuke Imai, Ferdinand Vieider und Colin Camerer 2024 berechnet. Sie werteten 607 Schätzungen aus 150 Studien aus. Im Mittel wiegt ein Verlust knapp doppelt so schwer wie ein gleich großer Gewinn.
Warum das Gehirn so reagiert, ist nicht abschließend geklärt. Eine verbreitete Erklärung ist evolutionär. Wer Vorräte verlor, riskierte sein Überleben. Wer zusätzliche Vorräte fand, hatte nur etwas mehr. Für die Praxis wichtiger ist ein zweiter Punkt. Ob etwas als Verlust gilt, hängt vom Bezugspunkt ab. Und den kannst du mit Worten, Voreinstellungen und Gestaltung verschieben.
Verlustaversion, Endowment-Effekt, Framing, Status quo Bias und Scarcity: der Unterschied
Diese Effekte hängen eng zusammen und werden oft verwechselt. Die Verlustaversion ist der Grundmechanismus. Die anderen beschreiben, in welcher Situation er greift oder wie er ausgelöst wird.
Verwandte Effekte im Vergleich
Effekt | Was passiert | Typisches Beispiel |
|---|---|---|
Verlustaversion | Ein Verlust wiegt schwerer als ein gleich großer Gewinn. | „Ohne Premium fehlen dir diese Leistungen.“ |
Endowment-Effekt | Was du besitzt, bewertest du höher als vor dem Kauf. Er gilt als Folge der Verlustaversion. | Nach der Testphase willst du das Produkt nicht mehr hergeben. |
Dieselbe Information wirkt je nach Formulierung anders. Ein Verlust-Rahmen ist eine Form davon. | „Spare 50 Euro“ oder „Verschenke keine 50 Euro“ | |
Du bleibst beim aktuellen Zustand, weil jede Änderung wie ein möglicher Verlust wirkt. | Der voreingestellte Tarif wird selten gewechselt. | |
Knappe Dinge wirken wertvoller. Die Angst, leer auszugehen, drängt zur schnellen Entscheidung. | „Nur noch 3 Stück auf Lager“ |
Verlustaversion und verwandte Effekte im Überblick
In Shops treten die Effekte meist gemeinsam auf. Ein Verknappungshinweis arbeitet mit Scarcity und Verlustaversion zugleich. Eine Reiserücktrittsversicherung arbeitet mit Verlustaversion und dem Zero Risk Bias, also dem Wunsch, ein Risiko ganz zu beseitigen. Deshalb tragen viele unserer Tests mehrere Patterns.
Wann passt die Verlustaversion? Die Einordnung im Behavior Pattern Model
Im Behavior Pattern Model ordnen wir jedes Pattern dem Kundenproblem zu, das es löst. Die Verlustaversion liegt auf der Ebene Stimulanz, in der Unterebene „Impuls zur Kaufentscheidung geben“. Sie hilft also, wenn Kunden grundsätzlich interessiert sind, die Entscheidung aber vertagen. Ein greifbarer Verlust macht das Aufschieben teurer als das Handeln.
Wenn deine Kunden noch gar nicht wissen, ob das Angebot zu ihnen passt, löst ein drohender Verlust kein Problem. Dann fehlt Orientierung oder Vertrauen. In derselben Unterebene stehen neben Loss Aversion auch Scarcity, Curiosity, Reason Why, Hope, Value und Challenge. Wie du vom Problem zum Pattern kommst, beschreibt unser Artikel zum Behavior Pattern Model.

Im Behavior Pattern Model gehört die Verlustaversion zur Ebene Stimulanz und gibt den Impuls zur Kaufentscheidung.
Was unsere Tests zur Verlustaversion zeigen
Für diesen Artikel haben wir unser Testarchiv nach Experimenten durchsucht, die mit einem drohenden Verlust arbeiten. Wir haben jeden Test einzeln geprüft, auch solche, die im Archiv unter Scarcity laufen. Vier zeigen wir hier. Zwei Mal hat der Verlust gewirkt, einmal hat er geschadet, einmal blieb er ohne Effekt. Alle Kunden sind anonymisiert, die Scribbles zeigen nur das Prinzip.
Test 1: Fehlende Leistungen in der Paketauswahl eines Marktplatzes
Seitentyp: Paketauswahl beim Anlegen eines Inserats, Desktop
Branche: Online-Marktplatz
Hypothese: Wenn wir in jedem Paket zeigen, welche Leistungen fehlen, dann buchen mehr Nutzer ein bezahltes Paket, weil sie auf diese Leistungen nicht verzichten wollen.
Ergebnis: +27 % Umsatz, signifikant
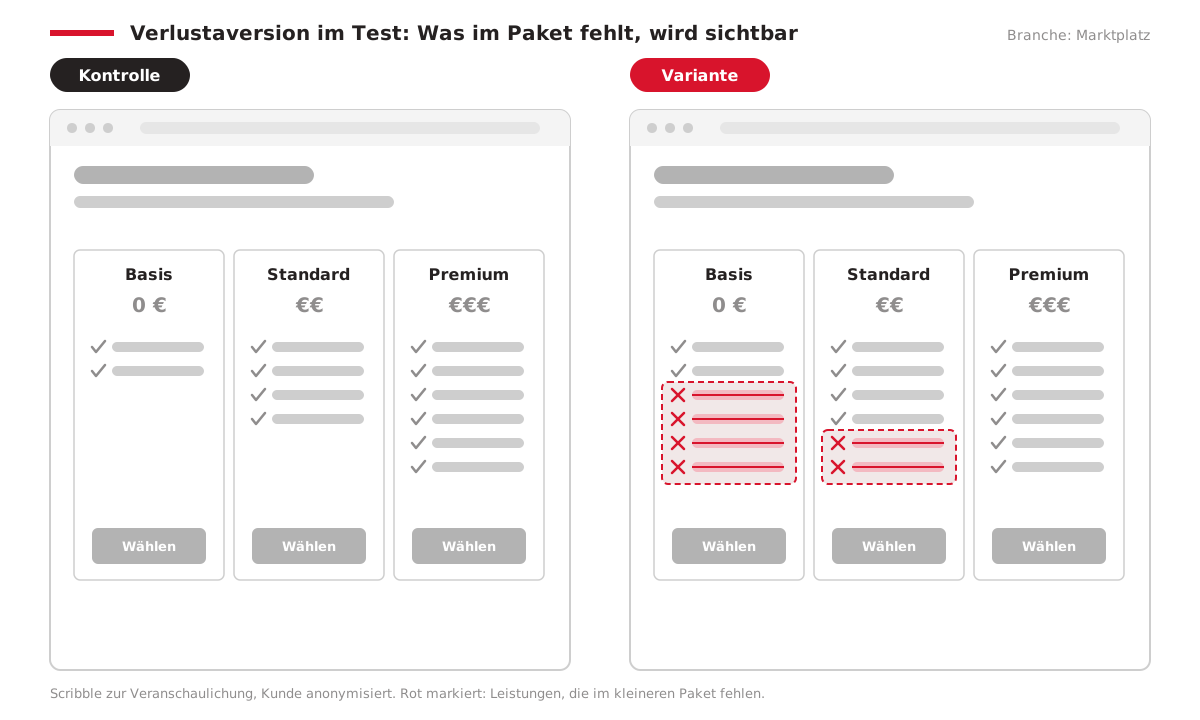
In der Variante stehen die fehlenden Leistungen rot durchgestrichen in den kleineren Paketen.
Vorher zeigte jedes Paket nur, was es enthält. In der Variante sahen Nutzer bei Basis und Standard zusätzlich, was ihnen fehlt. Der Umsatz stieg vor allem, weil mehr Premiumpakete gebucht wurden (+56 %). Das kostenlose Basispaket wählten etwas weniger Nutzer (−1,8 %). Der Inhalt der Pakete blieb gleich. Geändert hat sich nur der Bezugspunkt. Wer das volle Paket vor Augen hat, erlebt jedes kleinere Paket als Verzicht.
Test 2: Hinweis auf das Ausfallrisiko vor der Kasse
Seitentyp: Übergang vom Warenkorb zur Kasse, Desktop und Mobile
Branche: Events
Hypothese: Wenn wir zwischen Warenkorb und Kasse darauf hinweisen, dass das Geld bei Krankheit oder Absage verloren ist, und eine Absicherung als Lösung anbieten, dann buchen mehr Kunden die Absicherung, weil sie den möglichen Verlust vermeiden wollen.
Ergebnis: +20 % Warenkorb-Aktionen mit Absicherung, signifikant
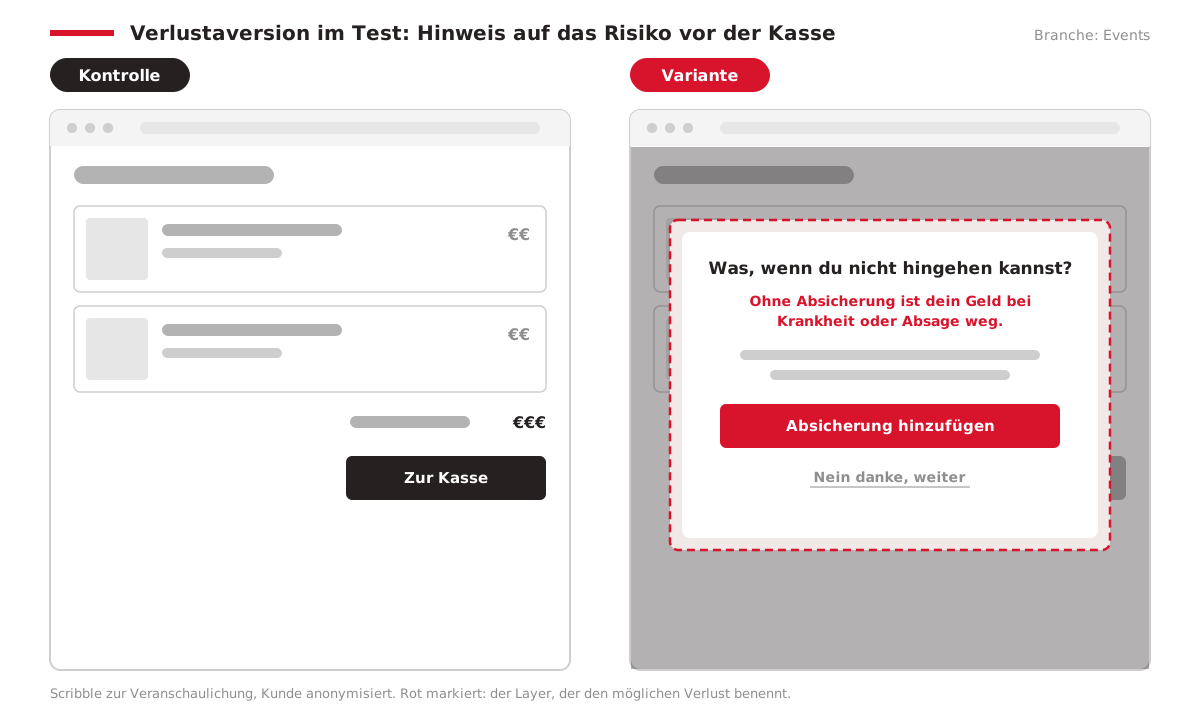
Die Variante benennt vor der Kasse, was ohne Absicherung verloren gehen kann.
Der Layer hat viele Kunden zur Absicherung gebracht. Die Käufe mit Absicherung stiegen um 11 %, das war aber nicht signifikant. Beim Umsatz gab es keinen messbaren Unterschied. Der Test zeigt also eine klare Verhaltensänderung bei der Zusatzleistung. Mehr Umsatz belegt er nicht. Hier wirkt neben der Verlustaversion der Zero Risk Bias. Die Absicherung beseitigt das Risiko ganz, statt es nur zu verringern.
Test 3: „Artikel sind nicht reserviert“ im Warenkorb
Seitentyp: Warenkorb, Desktop und Mobile
Branche: Sport und Freizeit
Hypothese: Wenn wir im Warenkorb klar sagen, dass die Artikel nicht reserviert sind, dann steigen die Käufe, weil der drohende Verlust die Kaufmotivation erhöht.
Ergebnis: −13 % Bestellungen, signifikant (99 % Konfidenz)
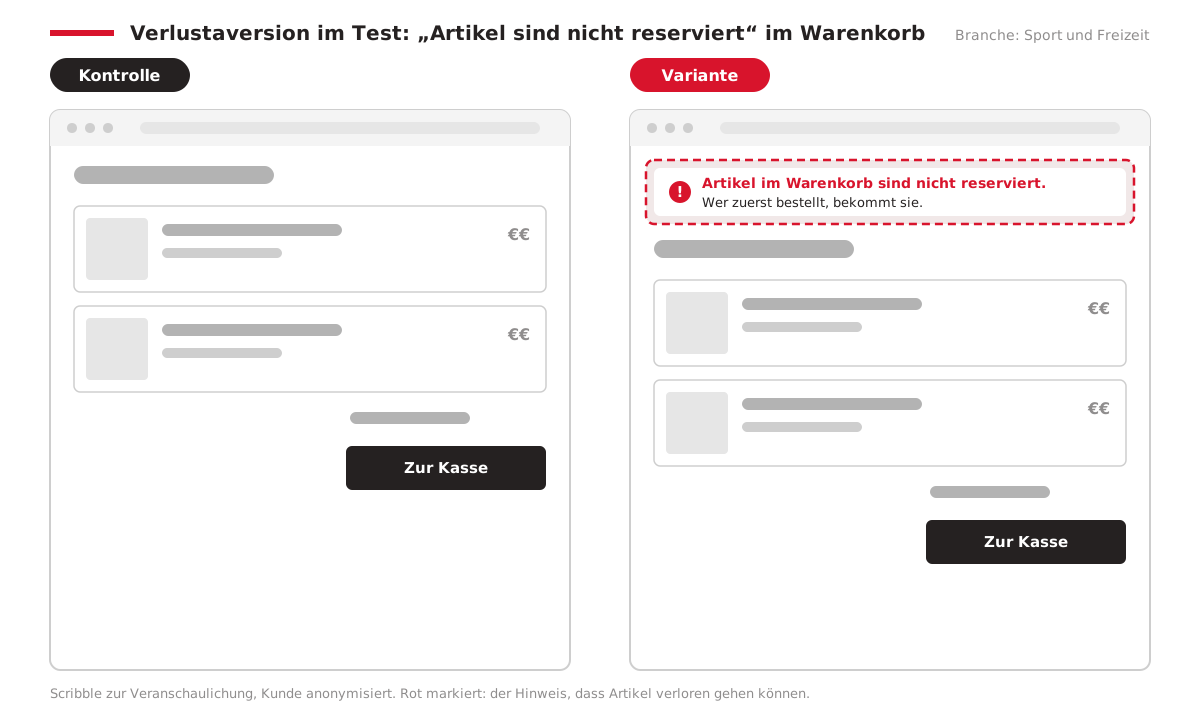
Die Variante warnt, dass Artikel im Warenkorb verloren gehen können. In diesem Test hat das geschadet.
Der Test lief in der Black Week. Der Umsatz sank in der Variante um rund ein Viertel. Weil sich der Trend verstärkte, haben wir ihn vorzeitig beendet. Unsere Erklärung ist, dass der Hinweis verunsichert hat. Wer seinen Warenkorb füllt, will sich auf den Kauf freuen. Eine Warnung zu diesem Zeitpunkt lässt den Shop unsicher wirken. Die Kunden haben nicht schneller gekauft. Viele haben gar nicht gekauft.
Test 4: Reservierungszeit im Warenkorb deutlicher zeigen
Seitentyp: Warenkorb und Kasse, Desktop und Mobile
Branche: Events
Hypothese: Wenn die verbleibende Reservierungszeit klarer kommuniziert wird, dann kaufen mehr Nutzer, weil sie die reservierten Tickets nicht verlieren wollen.
Ergebnis: kein Effekt auf die Bestellungen
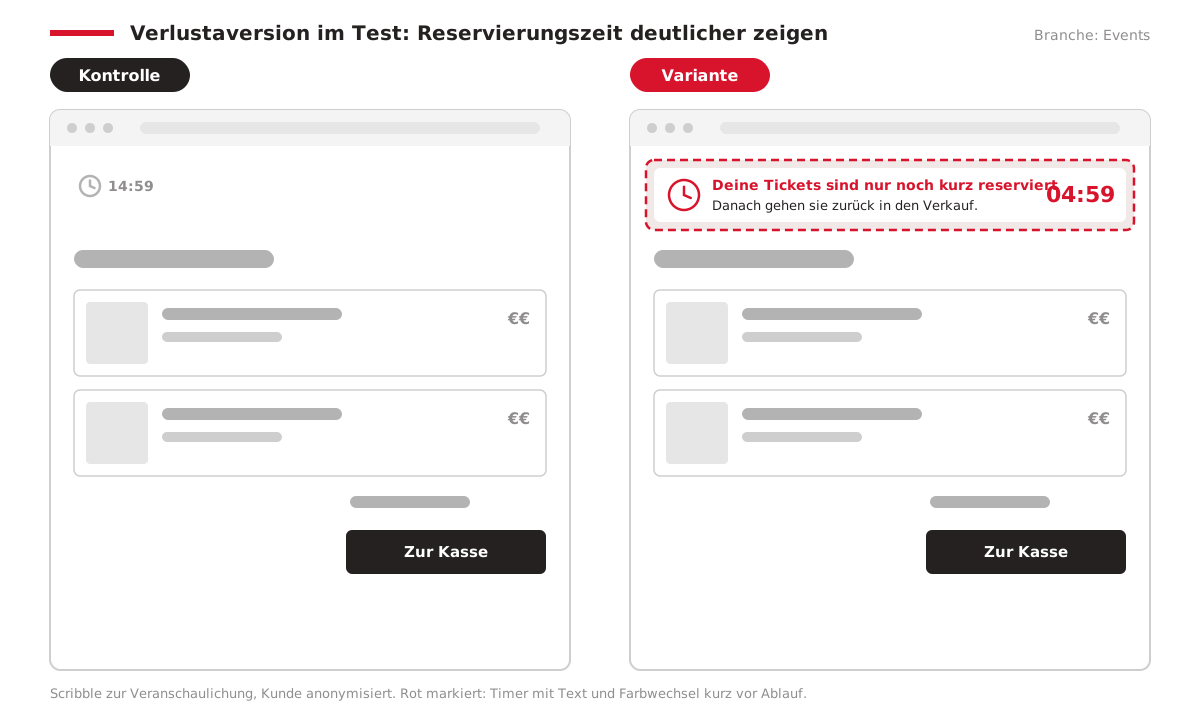
Die Variante machte den Timer mit Text und Farbwechsel auffälliger. Auf die Bestellungen hatte das keinen Einfluss.
Getestet wurden zwei Varianten. Der Timer bekam einen erklärenden Text und wechselte kurz vor Ablauf von Grün auf Rot, einmal bei fünf und einmal bei zehn Minuten Restzeit. Beide Varianten änderten nichts. Eine naheliegende Erklärung ist, dass Ticketkäufer die Reservierung schon kennen. Der Verlust war ihnen bewusst, der Hinweis brachte nichts Neues.
Was unsere Metaanalyse über die Verlustaversion sagt
In unserer Metaanalyse aller Tests aus unserem Archiv liegt Loss Aversion über alle Projekte ganz vorne. Belastbar ist das nicht. Das Pattern wurde vergleichsweise selten getestet, die statistische Unsicherheit ist entsprechend groß. Nach Seitentyp oder Branche lässt sich deshalb nichts Verlässliches sagen.
Belastbarer ist ein Befund eine Ebene höher. Tests auf der Ebene Stimulanz und in der Unterebene „Impuls zur Kaufentscheidung geben“ gewinnen bei uns häufiger als der Durchschnitt. Das passt zur Einordnung im Modell. Gleichzeitig unterscheiden sich unsere Kunden untereinander mindestens so stark wie die Patterns.
Aus den vier Tests lernen wir vor allem eines. Der Verlust wirkt, wenn er einen echten Nachteil sichtbar macht, den Kunden vorher nicht gesehen haben. Fehlende Leistungen und ein Ausfallrisiko sind solche Nachteile. Ein Warnhinweis, der nur Druck aufbaut, ist es nicht. Ein gewonnener Test macht die Verlustaversion auch nicht zur Regel. Er zeigt, unter welchen Bedingungen sie bei diesen Kunden gewirkt hat.
Verlustaversion Beispiele aus der Praxis
Plastiktüten: 5 Cent Gebühr wirken, 5 Cent Bonus kaum
Montgomery County im US-Bundesstaat Maryland führte 2012 eine Gebühr von 5 Cent pro Einwegtüte ein. Die Ökonomin Tatiana Homonoff verglich das Verhalten mit Geschäften, die stattdessen 5 Cent Bonus für jede mitgebrachte Tasche zahlten. Die Gebühr senkte den Anteil der Kunden mit Einwegtüte um 42 Prozentpunkte. Der gleich hohe Bonus änderte fast nichts. Für den Kunden ging es in beiden Fällen um dieselben 5 Cent.
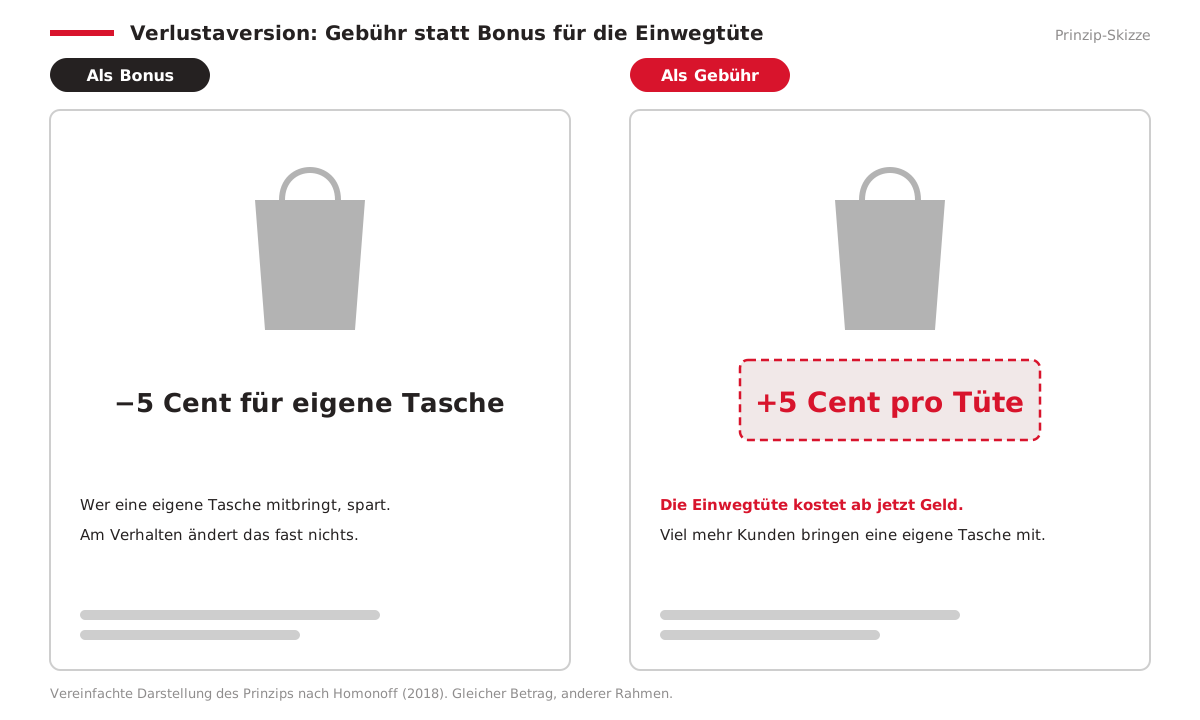
Prinzip-Skizze: Derselbe Betrag wirkt als Gebühr viel stärker als als Bonus.
Kartenzahlung: Rabatt fürs Bargeld statt Aufschlag für die Karte
Als US-Händler in den 1970er-Jahren für Kartenzahlung andere Preise verlangen durften, achtete die Kreditkartenbranche genau auf die Bezeichnung. Laut Richard Thaler wollte sie, dass der Unterschied als Rabatt für Barzahler gilt und nicht als Aufschlag für Kartenzahler. Den Rabatt nicht zu bekommen, fühlt sich wie ein entgangener Gewinn an. Einen Aufschlag zu zahlen, fühlt sich wie ein Verlust an. Thaler beschrieb das Beispiel 1980 in seiner Arbeit zur Theorie des Konsumentenverhaltens.
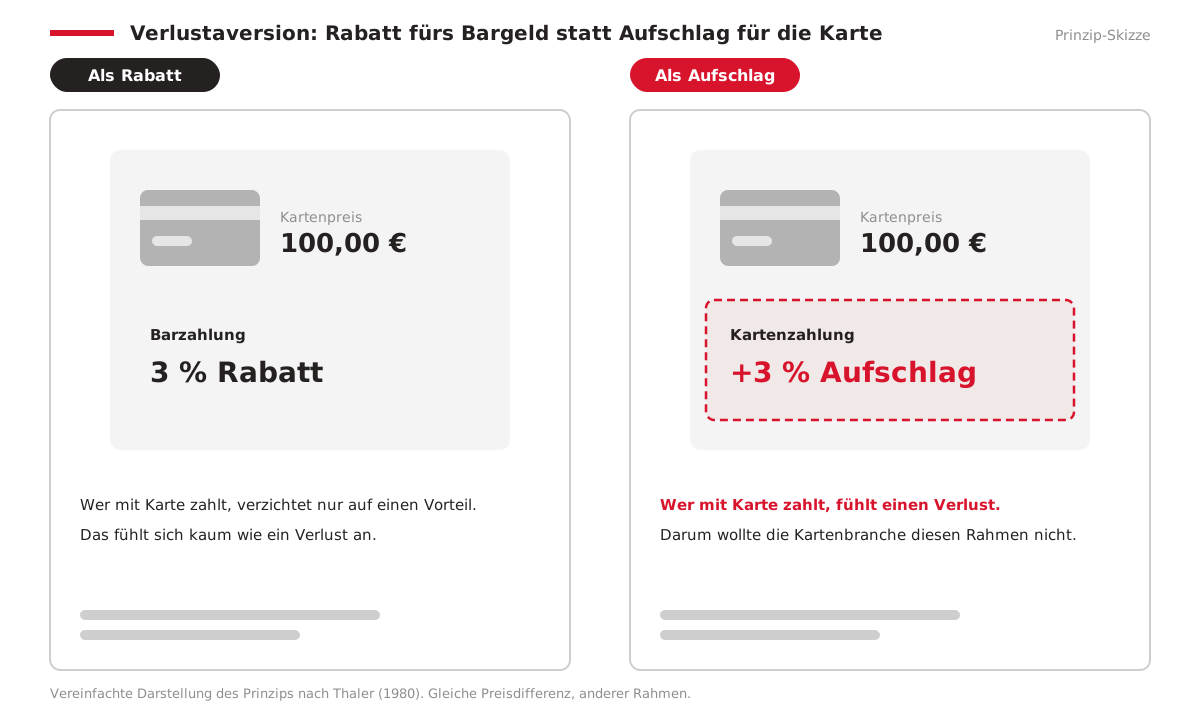
Prinzip-Skizze: Dieselbe Preisdifferenz fühlt sich als Aufschlag wie ein Verlust an.
Lern-Apps: Eine Serie, die man verlieren kann
Sprach-Apps wie Duolingo zählen, an wie vielen Tagen in Folge du gelernt hast. Je länger die Serie, desto mehr steht auf dem Spiel. Wer einen Tag auslässt, verliert sie. Laut Duolingo schließen Lernende, die eine Serie von sieben Tagen erreichen, ihren Kurs 3,6-mal häufiger ab. Ursache und Wirkung trennt diese Zahl nicht. Wer ohnehin motiviert ist, erreicht auch eher sieben Tage. Interessant ist das Gegenmittel. Mit dem sogenannten Streak Freeze kann man einen Tag aussetzen, ohne die Serie zu verlieren. So bleibt der Verlust spürbar, ohne dass ein einziger verpasster Tag alles zunichtemacht.
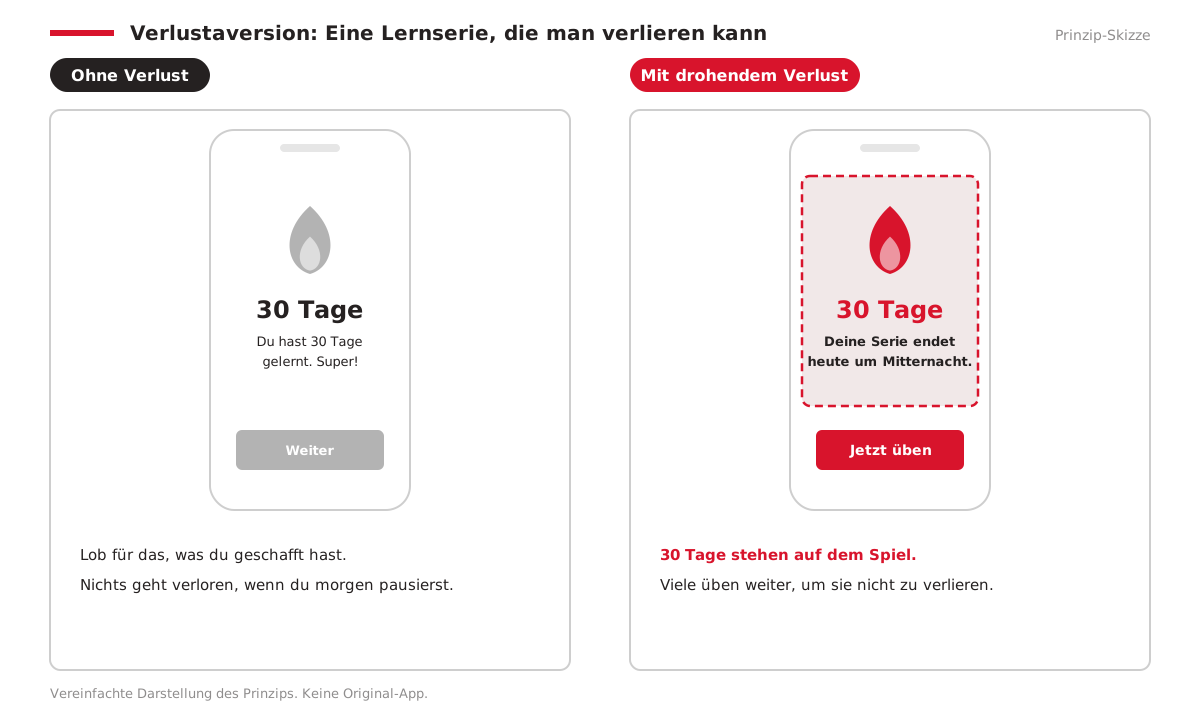
Prinzip-Skizze: Eine aufgebaute Serie wird zu etwas, das man verlieren kann.
So setzt du die Verlustaversion ein: Checkliste
Kundenproblem prüfen: Sind deine Kunden interessiert, schieben die Entscheidung aber auf? Nur dann hilft ein Impuls. Fehlt Vertrauen oder Orientierung, brauchst du ein anderes Pattern.
Einen echten Verlust benennen: Fehlende Leistungen, ein entgangener Rabatt, ein Risiko ohne Absicherung. Der Verlust muss stimmen und für den Kunden relevant sein.
Den Bezugspunkt setzen: Zeige zuerst das volle Paket, den vollen Schutz oder den Stand nach dem Kauf. Erst dann wird das Weniger als Verlust erlebt.
Den Verlust zusammen mit dem Ausweg zeigen: Ein Risiko ohne Lösung macht Angst. Ein Risiko mit Absicherung macht ein Angebot.
Den richtigen Moment wählen: Bei der Auswahl von Paketen, Tarifen und Zusatzleistungen wirkt der Verlust eher als kurz vor dem Kaufabschluss.
Bis zum Umsatz messen: Werte nicht nur die Klicks auf die Zusatzleistung aus, sondern auch Bestellungen, Warenkorbwert und Umsatz pro Besucher.
Mobile und Desktop getrennt ansehen: Ein Layer, der auf dem Desktop dezent wirkt, kann auf dem Smartphone den ganzen Bildschirm füllen.
Testidee: Wenn wir auf der Produktdetailseite neben jeder Tarifoption anzeigen, welche Leistungen im günstigeren Tarif fehlen, dann wählen mehr Kunden den mittleren Tarif, weil sie auf die fehlenden Leistungen nicht verzichten wollen.
Typische Fehler bei der Verlustaversion
Druck statt Nutzen: Im Warenkorb-Test aus der Branche Sport und Freizeit sollte der Hinweis „nicht reserviert“ antreiben. Er hat verunsichert, die Bestellungen sanken deutlich.
Der Verlust ist längst bekannt: Im Timer-Test kannten die Kunden die Reservierungszeit. Ein lauterer Timer brachte keine neue Information.
Gemessen wird an der falschen Metrik: Bei der Absicherung im Events-Test stiegen die Warenkorb-Aktionen signifikant, der Umsatz nicht. Wer nur die Zusatzleistung misst, feiert zu früh.
Der falsche Moment: Kurz vor dem Kauf wirkt eine Verlustwarnung eher wie ein Hindernis als wie eine Hilfe.
Überall Verlust: Wenn jede Seite mit Verlust droht, nutzt sich der Effekt ab und der Shop wirkt aggressiv.
Ein Ergebnis wird zur Regel: Der Paket-Test hat bei einem Marktplatz mit klarer Paketlogik gewirkt. Ob er in einem Modeshop genauso wirkt, zeigt nur ein eigener Test.
Grenzen, Risiken und Dark Patterns
Die Verlustaversion gilt als einer der bekanntesten Befunde der Verhaltensökonomie. Ganz unumstritten ist sie nicht. David Gal und Derek Rucker kamen 2018 zu dem Schluss, dass die Belege nicht zeigen, dass Verluste grundsätzlich schwerer wiegen als Gewinne. Bei kleinen Beträgen fanden viele Studien keinen Unterschied. Manches, was als Verlustaversion gilt, lässt sich auch mit Trägheit erklären. Kellen Mrkva, Eric Johnson, Simon Gächter und Andreas Herrmann antworteten 2020 mit Daten von über 17.000 Teilnehmenden. Sie fanden Verlustaversion auf jedem Wissensstand. Sie war aber schwächer bei Menschen, die sich mit einem Produkt gut auskennen, und stärker bei älteren Menschen.
Für die Praxis ist die Verlustaversion deshalb kein Naturgesetz mit festem Faktor. Sie hängt davon ab, wie viel auf dem Spiel steht, wie gut Kunden ein Produkt kennen und was sie als Bezugspunkt sehen. Genau deshalb wirken manche Tests und andere nicht.
Rechtlich ist die Grenze dort, wo ein Verlust erfunden wird. Ein Countdown, der nach Ablauf neu startet, oder ein Angebot, das angeblich nur heute gilt, ist irreführend. Die schwarze Liste im Anhang des Gesetzes gegen den unlauteren Wettbewerb verbietet solche falschen Angaben ausdrücklich. Der Digital Services Act der EU untersagt Online-Plattformen zudem manipulative Gestaltung. Das ist keine Rechtsberatung. Für die Praxis reicht eine Regel. Der Verlust muss stimmen.
Auch ohne Rechtsfolgen kann ein Verlust-Hinweis schaden. Formulierungen wie „Nein danke, ich will kein Geld sparen“ machen Kunden ein schlechtes Gewissen und kosten Vertrauen. Wo die Grenze zur Manipulation liegt, beschreibt unser Artikel zu Dark Patterns.
Häufige Fragen zur Verlustaversion
Was ist Loss-Aversion?
Loss Aversion ist der englische Begriff für Verlustaversion. Gemeint ist, dass ein Verlust sich stärker anfühlt als ein gleich großer Gewinn. Wer 50 Euro verliert, ärgert sich mehr, als er sich über 50 gefundene Euro freut. Daniel Kahneman und Amos Tversky haben den Effekt 1979 in ihrer Prospect Theory beschrieben. Im Schnitt wiegt ein Verlust knapp doppelt so schwer, je nach Situation aber deutlich mehr oder weniger.
Welche Beispiele gibt es für Loss Aversion?
Ein bekanntes Beispiel ist die Tütengebühr. 5 Cent Gebühr pro Einwegtüte haben deren Nutzung stark gesenkt, 5 Cent Bonus für die eigene Tasche kaum. Weitere Beispiele sind der Barzahlungsrabatt statt eines Kartenaufschlags und Lernserien in Apps, die man verlieren kann. Im Onlineshop wirkt das Prinzip, wenn du zeigst, was im kleineren Paket fehlt. In einem unserer Tests stieg damit der Umsatz um 27 %.
Was ist der Unterschied zwischen Verlustaversion und Endowment-Effekt?
Die Verlustaversion ist der allgemeine Mechanismus. Verluste wiegen schwerer als Gewinne. Der Endowment-Effekt ist eine Folge davon. Was du besitzt, bewertest du höher, weil das Hergeben ein Verlust wäre. Im Tassen-Experiment wollten Besitzer für ihre Tasse rund doppelt so viel, wie andere zahlen wollten.
Warum funktioniert Verlustaversion manchmal nicht?
Meist ist der Verlust nicht neu, nicht glaubwürdig oder kommt im falschen Moment. Bei kleinen Beträgen finden auch Studien oft keinen Unterschied zwischen Gewinn und Verlust. In einem unserer Tests hat eine Warnung im Warenkorb verunsichert und die Bestellungen gesenkt. In einem anderen kannten die Kunden die Reservierungszeit längst, ein auffälliger Timer änderte nichts.
Weiterlesen
Wenn du mit knappen Angeboten arbeitest, lohnt sich der Artikel zu Scarcity. Er zeigt, wann Verknappung hilft und wann sie misstrauisch macht. Wie du Risiken beseitigst statt mit ihnen zu drohen, beschreibt der Artikel zum Zero Risk Bias. Wie ein Vergleichswert jedes Preisurteil lenkt, erklärt der Artikel zum Ankereffekt.
Schon gewusst? In unserem kostenlosen E-Mail-Kurs: 6 Schritte zum Behavior-Pattern-Experten lernst du, wie du psychologische Verhaltensmuster erkennst und im Alltag und im Job einsetzt.
Über den Autor und Quellen
André Morys ist Gründer und Vorstandsvorsitzender der konversionsKRAFT AG. Er arbeitet seit vielen Jahren mit Konsumpsychologie in der Conversion-Optimierung. Die Testergebnisse in diesem Artikel stammen aus dem Testarchiv von konversionsKRAFT.
Kahneman, D. & Tversky, A. (1979): Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291.
Thaler, R. (1980): Toward a Positive Theory of Consumer Choice. Journal of Economic Behavior & Organization, 1(1), 39–60.
Kahneman, D., Knetsch, J. L. & Thaler, R. H. (1990): Experimental Tests of the Endowment Effect and the Coase Theorem. Journal of Political Economy, 98(6), 1325–1348.
Tversky, A. & Kahneman, D. (1991): Loss Aversion in Riskless Choice: A Reference-Dependent Model. Quarterly Journal of Economics, 106(4), 1039–1061.
Thaler, R. H. (2015): Misbehaving: The Making of Behavioral Economics. W. W. Norton.
Homonoff, T. A. (2018): Can Small Incentives Have Large Effects? The Impact of Taxes versus Bonuses on Disposable Bag Use. American Economic Journal: Economic Policy, 10(4), 177–210.
Gal, D. & Rucker, D. D. (2018): The Loss of Loss Aversion: Will It Loom Larger Than Its Gain? Journal of Consumer Psychology, 28(3), 497–516.
Mrkva, K., Johnson, E. J., Gächter, S. & Herrmann, A. (2020): Moderating Loss Aversion: Loss Aversion Has Moderators, But Reports of its Death are Greatly Exaggerated. Journal of Consumer Psychology, 30(3), 407–428.
Brown, A. L., Imai, T., Vieider, F. M. & Camerer, C. F. (2024): Meta-analysis of Empirical Estimates of Loss Aversion. Journal of Economic Literature, 62(2), 485–516.
Duolingo (2022): How the Duolingo streak builds habit. Duolingo Blog.